Inga produkter i varukorgen.
Wihlborgs rapporterar frivilligt enligt ESRS – här är lärdomarna
Rapportering Trots att fastighetsbolaget Wihlborgs inte omfattas av kraven på hållbarhetsrapportering enligt ESRS har bolaget valt att använda standarderna. ESG-ansvariga Lisa Östling berättar om arbetet, utmaningarna och ger råd till andra företag som överväger att göra samma sak.
Fastighetsbolaget Wihlborgs har valt att använda EU:s standarder för hållbarhetsrapportering, ESRS, trots att bolaget inte omfattas av kraven. Rapporteringen sker däremot inte fullt ut enligt standarderna, utan är inspirerad av dem. Bolaget rapporterar även enligt EU:s taxonomiförordning och andra ramverk för hållbarhetsrapportering.
Någonting är fel
Du är inloggad som prenumerant hos förlaget Pauser Media, men nånting är fel. På din profilsida ser du vilka av våra produkter som du har tillgång till. Skulle uppgifterna inte stämma på din profilsida – vänligen kontakta vår kundtjänst.
Hållbart samhällsbyggande premium
Läs vidare – starta din prenumeration
Redan prenumerant? Logga in och läs vidare.
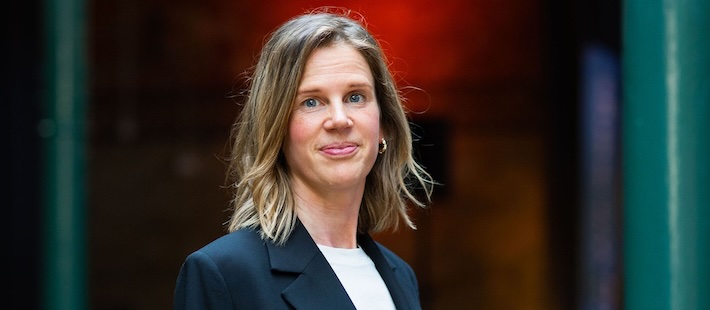
Lisa Östling, ESG-ansvarig på Wihlborgs, förklarar att ett av skälen till beslutet är att göra bolagets hållbarhetsdata mer jämförbara med andra företags.
– Olika bolag har fortfarande delvis olika metoder på hur man rapporterar olika hållbarhets-KPI:er och till exempel beräknar utsläpp. Om man inkluderar olika mycket i sina mätetal kan det slå enormt mycket i rapporterna, säger hon till Hållbart samhällsbyggande.
Enligt Lisa Östling kan gemensamma rapporteringsstandarder göra det lättare för bland annat investerare att bedöma företags hållbarhetsarbete. Hon anser också att ESRS är ett mer relevant ramverk för bolaget än GRI, som Wihlborgs tidigare har använt.
Samtidigt har förändringarna i EU:s rapporteringskrav skapat osäkerhet kring vilka regler som ska gälla. För Wihlborgs har det dock inte förändrat inriktningen på arbetet.
–Vi har sagt från början att vår ambition är densamma, att vi fokuserar på det som är väsentligt och relevant men också värdeskapande för oss som bolag.
Fokuserar på mätetal framför omfattande texter
Wihlborgs har rapporterat hållbarhetsdata under flera år, men började använda ESRS i rapporteringen för räkenskapsåret 2025. I stället för att tillämpa samtliga upplysningskrav har bolaget valt att prioritera de mätetal som bedöms vara mest relevanta för verksamheten och intressenter.
Lisa Östling beskriver ESRS som ett omfattande regelverk, med stora krav på både kvantitativa uppgifter och beskrivande texter. Enligt henne skulle en fullständig rapportering innebära ett betydande arbete utan att alla delar nödvändigtvis bidrog till att utveckla verksamheten.
Bolaget har därför lagt större vikt vid att samla in,följa upp och rapportera kvantitativ data som visar verksamhetens hållbarhetsarbete och -prestanda . Uppgifterna kompletteras med förklarande texter som beskriver resultaten.
– Genom att följa upp relevanta nyckeltal kan vi identifiera förbättringsområden i organisationen, prioritera åtgärder och sätta mål för det fortsatta arbetet.
Den dubbla väsentlighetsanalysen ligger till grund för arbetet
En viktig del av arbetet har varit att genomföra en dubbel väsentlighetsanalys. Det innebär att företaget undersöker både hur den egna verksamheten påverkar människor och miljö och hur hållbarhetsrelaterade faktorer kan påverka företagets ekonomi och framtida utveckling.
För Wihlborgs har analysen bland annat använts för att identifiera vilka hållbarhetsfrågor som är mest betydelsefulla för verksamheten och vilka uppgifter som behöver följas upp.
Lisa Östling framhåller vikten av att inte låta hållbarhetsavdelningen genomföra analysen på egen hand. Wihlborgs har i stället involverat medarbetare från olika delar av organisationen för att fånga upp den kunskap som finns i verksamheten.
Arbetet har enligt henne också fått konsekvenser för hur bolaget styr sitt hållbarhetsarbete. Med utgångspunkt i väsentlighetsanalysen och den insamlade datan har Wihlborgs uppdaterat sina hållbarhetsmål.
Svårt att beräkna vad hållbarhetsriskerna kan kosta
En av de största utmaningarna har varit att uppskatta de ekonomiska konsekvenserna av hållbarhetsrelaterade risker och möjligheter.
Det handlar exempelvis om hur brist på naturresurser, stigande materialpriser och ett förändrat klimat med mer extrema väderförhållanden kan påverka bolaget finansiellt i framtiden.
Även om riskerna kan identifieras är det enligt Lisa Östling betydligt svårare att beräkna hur stora de ekonomiska effekterna kan bli.
– Att kvantifiera och sätta ett pris på de riskerna och de möjligheterna, det är väldigt svårt. Där är vi inte i mål än.
Rådet till andra företag är att börja med analysen
För företag som överväger att använda ESRS frivilligt rekommenderar Lisa Östling att börja med en dubbel väsentlighetsanalys, även om verksamheten inte omfattas av lagkraven.
Hon anser att analysen bör ha ett långsiktigt perspektiv och inte enbart utgå från företagets situation under det närmaste kvartalet eller året. Syftet är att förstå vilka hållbarhetsfrågor som kan påverka verksamhetens förutsättningar idag och på längre sikt.
– Så gör den här analysen och involvera organisationen. De som är involverade i frågorna operativt måste vara med på analysen. Frågorna måste sedan ut i organisationen där det faktiskt utövas och där den praktiska kunskapen också finns.
Ett annat råd är att tidigt involvera revisorerna om hållbarhetsrapporteringen ska granskas. Enligt Lisa Östling behöver företaget och revisorerna ha en gemensam bild av vilka standarder som används, vad rapporteringen omfattar och hur arbetet ska genomföras.
– Och det är ju viktigt, dels mot revisorerna, men också att man är tydlig gentemot läsaren. Att vara tydlig i vad man rapporterar på och varför. avslutar hon.